視涯科技IPO 巨額訂單與關(guān)聯(lián)交易下的教育科技布局
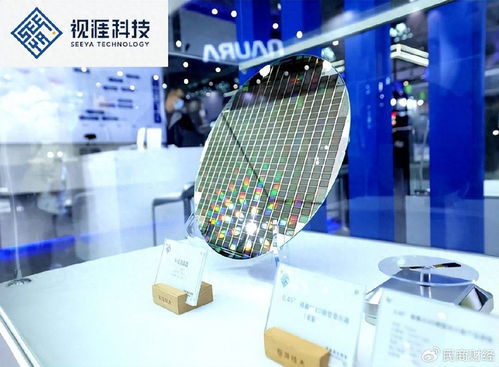
視涯科技(以下簡(jiǎn)稱“公司”)沖刺首次公開募股(IPO)的進(jìn)程,因一份金額可觀的訂單及其背后引人注目的采購(gòu)安排,成為資本市場(chǎng)及教育科技領(lǐng)域關(guān)注的焦點(diǎn)。招股書及相關(guān)資料顯示,公司不僅獲得了涉及教育科技技術(shù)開發(fā)的大額訂單,更在履行訂單過程中,指定向關(guān)聯(lián)方——其兄弟公司進(jìn)行關(guān)鍵采購(gòu)。這一操作模式,既展現(xiàn)了公司獨(dú)特的業(yè)務(wù)協(xié)同與產(chǎn)業(yè)鏈布局,也引發(fā)了市場(chǎng)對(duì)其獨(dú)立性、交易公允性及未來成長(zhǎng)確定性的深度審視。
一、 巨額訂單:鎖定教育科技賽道增長(zhǎng)前景
根據(jù)公開信息,視涯科技此次IPO披露的訂單,主要集中于教育科技領(lǐng)域的技術(shù)開發(fā)與服務(wù)。訂單金額巨大,預(yù)示著公司已成功切入并深度綁定該賽道的核心需求。在當(dāng)前全球范圍內(nèi)教育數(shù)字化、智能化轉(zhuǎn)型加速的背景下,從在線教育平臺(tái)、智慧課堂解決方案到個(gè)性化學(xué)習(xí)系統(tǒng),技術(shù)開發(fā)需求持續(xù)旺盛。視涯科技憑借此訂單,不僅能夠?yàn)楣疚磥頂?shù)年的營(yíng)業(yè)收入提供堅(jiān)實(shí)保障,更向投資者清晰地勾勒出其核心業(yè)務(wù)方向——即作為技術(shù)賦能者,服務(wù)于教育產(chǎn)業(yè)的升級(jí)變革。這份訂單本身,可視作市場(chǎng)對(duì)其技術(shù)實(shí)力與行業(yè)地位的一次重要背書。
二、 關(guān)聯(lián)采購(gòu):產(chǎn)業(yè)鏈協(xié)同與獨(dú)立性之辯
比訂單金額本身更受關(guān)注的是其履行方式。公司披露,為完成上述教育科技項(xiàng)目的技術(shù)開發(fā),將向其兄弟公司進(jìn)行指定采購(gòu),采購(gòu)內(nèi)容可能涉及核心硬件模塊、專用軟件組件或關(guān)鍵技術(shù)服務(wù)等。這種安排通常源于集團(tuán)內(nèi)部的產(chǎn)業(yè)鏈分工:兄弟公司可能專注于上游核心技術(shù)或關(guān)鍵部件的研發(fā)與生產(chǎn),而視涯科技則側(cè)重于下游的系統(tǒng)集成、應(yīng)用開發(fā)與市場(chǎng)落地。
從積極角度看,這種模式能帶來顯著的協(xié)同效應(yīng):
- 確保供應(yīng)鏈穩(wěn)定與質(zhì)量可控:關(guān)聯(lián)采購(gòu)可以減少外部供應(yīng)鏈的不確定性,保障項(xiàng)目關(guān)鍵組件的及時(shí)、穩(wěn)定供應(yīng),并在技術(shù)標(biāo)準(zhǔn)和產(chǎn)品質(zhì)量上實(shí)現(xiàn)更高效的協(xié)同。
- 降低綜合成本:通過內(nèi)部交易,可能減少部分市場(chǎng)交易環(huán)節(jié),從而在集團(tuán)整體層面優(yōu)化成本結(jié)構(gòu)。
- 強(qiáng)化技術(shù)壁壘:兄弟公司提供的可能是具有專利或獨(dú)特性的技術(shù),這有助于視涯科技構(gòu)建差異化的產(chǎn)品與解決方案,鞏固其市場(chǎng)競(jìng)爭(zhēng)力。
但這一操作也必然將公司推向輿論的風(fēng)口浪尖,其核心爭(zhēng)議點(diǎn)在于:
- 交易公允性:監(jiān)管機(jī)構(gòu)與投資者會(huì)密切關(guān)注關(guān)聯(lián)交易的價(jià)格是否遵循市場(chǎng)原則,是否存在通過定價(jià)轉(zhuǎn)移利潤(rùn)、損害擬上市公司利益以滋養(yǎng)關(guān)聯(lián)方的情況。公司需要在招股書中詳細(xì)披露定價(jià)依據(jù)、對(duì)比第三方價(jià)格,并接受嚴(yán)格審核。
- 業(yè)務(wù)獨(dú)立性:過度依賴關(guān)聯(lián)方,尤其是兄弟公司提供關(guān)鍵部件或技術(shù),可能引發(fā)對(duì)其業(yè)務(wù)是否具備獨(dú)立面向市場(chǎng)能力的質(zhì)疑。投資者會(huì)擔(dān)憂,一旦關(guān)聯(lián)關(guān)系發(fā)生變化或兄弟公司供應(yīng)出現(xiàn)問題,是否會(huì)對(duì)視涯科技的持續(xù)經(jīng)營(yíng)能力造成重大影響。
- 財(cái)務(wù)透明度:復(fù)雜的關(guān)聯(lián)交易可能使公司的真實(shí)盈利水平和財(cái)務(wù)狀況變得模糊,增加投資判斷的難度。
三、 深度解析:教育科技領(lǐng)域的戰(zhàn)略意圖
將巨額訂單與關(guān)聯(lián)采購(gòu)結(jié)合起來看,可以窺見視涯科技及其所在集團(tuán)在教育科技領(lǐng)域的深層戰(zhàn)略布局。這并非簡(jiǎn)單的單一項(xiàng)目合作,而很可能是一套“組合拳”:
- 技術(shù)垂直整合:通過兄弟公司掌控上游核心技術(shù),視涯科技聚焦應(yīng)用與市場(chǎng),試圖在教育科技細(xì)分領(lǐng)域建立從底層技術(shù)到終端解決方案的全鏈條能力,提升整體效率和競(jìng)爭(zhēng)力。
- 生態(tài)化構(gòu)建:以具體大項(xiàng)目為牽引,驗(yàn)證并打磨內(nèi)部協(xié)同模式,為未來承接更大規(guī)模、更復(fù)雜的教育數(shù)字化項(xiàng)目積累經(jīng)驗(yàn),最終目標(biāo)是構(gòu)建一個(gè)內(nèi)部循環(huán)良好的技術(shù)或業(yè)務(wù)生態(tài)。
- 資本市場(chǎng)故事:對(duì)于IPO而言,一個(gè)綁定了大額訂單、且展現(xiàn)出清晰產(chǎn)業(yè)鏈協(xié)同邏輯的業(yè)務(wù)模式,雖然伴隨爭(zhēng)議,但也能講述一個(gè)關(guān)于“確定性增長(zhǎng)”與“獨(dú)特競(jìng)爭(zhēng)優(yōu)勢(shì)”的故事,吸引特定投資者的關(guān)注。
四、 展望與挑戰(zhàn)
視涯科技的IPO之路,因這一特殊訂單安排而注定不會(huì)平坦。成功的關(guān)鍵在于:
- 合規(guī)性證明:公司必須提供充分、透明的證據(jù),證明所有關(guān)聯(lián)交易的必要性、公允性,并建立完善的關(guān)聯(lián)交易管理制度,以通過監(jiān)管審核,打消市場(chǎng)疑慮。
- 獨(dú)立性展示:除了關(guān)聯(lián)采購(gòu)部分,公司需要有力證明其在客戶獲取、技術(shù)研發(fā)(除采購(gòu)部分外)、市場(chǎng)運(yùn)營(yíng)等方面擁有獨(dú)立自主的能力,并非集團(tuán)的附庸。
- 成長(zhǎng)性驗(yàn)證:市場(chǎng)最終關(guān)注的是公司的長(zhǎng)期成長(zhǎng)潛力。這筆巨額訂單能否順利交付并產(chǎn)生預(yù)期效益?訂單完成后,公司能否憑借由此建立的能力和口碑,獨(dú)立獲取更多非關(guān)聯(lián)業(yè)務(wù),實(shí)現(xiàn)可持續(xù)增長(zhǎng)?這是衡量其戰(zhàn)略成功與否的終極標(biāo)準(zhǔn)。
總而言之,視涯科技的IPO案例,是觀察當(dāng)前教育科技企業(yè)融資、產(chǎn)業(yè)鏈整合與公司治理的一個(gè)典型樣本。巨額訂單帶來了短期業(yè)績(jī)的亮色,而指定向兄弟公司采購(gòu)的安排,則如同一把雙刃劍,既揭示了其構(gòu)建競(jìng)爭(zhēng)壁壘的戰(zhàn)略野心,也帶來了必須直面和解決的合規(guī)與信任挑戰(zhàn)。其最終能否成功上市并獲得市場(chǎng)長(zhǎng)久認(rèn)可,取決于公司如何平衡內(nèi)部協(xié)同與外部獨(dú)立性,以及如何將當(dāng)前的訂單優(yōu)勢(shì),轉(zhuǎn)化為長(zhǎng)遠(yuǎn)的核心競(jìng)爭(zhēng)力。
如若轉(zhuǎn)載,請(qǐng)注明出處:http://m.zjpp.com.cn/product/88.html
更新時(shí)間:2026-10-14 20:26:39